Seguro de inundación antes del cierre: cobertura y fechas
Separa mapas y cobertura; confirma póliza, supuestos y fecha de efecto para la compra.
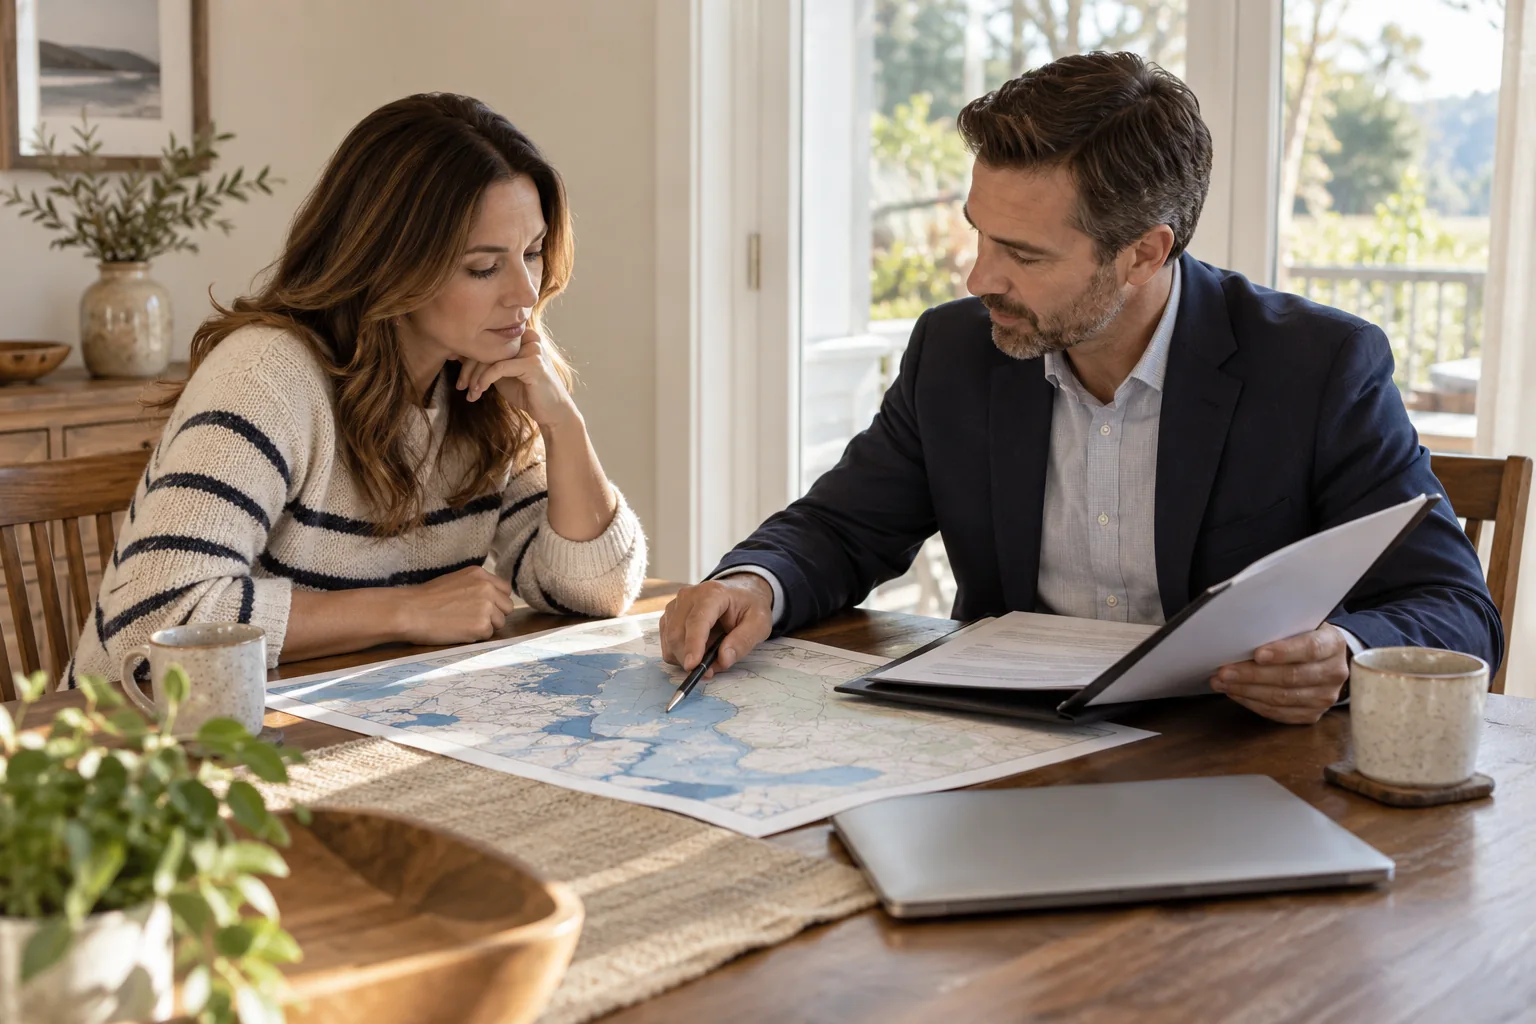
Lo esencial antes de decidir
Comprueba información de inundación y cobertura disponible. El seguro habitual generalmente excluye inundación. La NFIP suele tener espera de 30 días con excepciones: confirma por escrito la fecha aplicable sin asumir cobertura por el cierre.
- Guarda referencia del mapa vigente.
- Cotiza dirección exacta.
- Compara edificio, contenido y franquicias.
Separa mapa, obligación y póliza
Consulta dirección exacta en FEMA y anota mapa vigente y cambios disponibles. Pregunta al prestamista por seguro exigido y al asegurador por cobertura. Obligación financiera y riesgo de pérdida son decisiones distintas; estar fuera de zona de alto riesgo no prueba imposibilidad de inundación.
Guarda referencia cartográfica, historial del vendedor disponible, inspección y oferta escrita. Si hay sótano o zona baja habitable pregunta por cobertura específica. No conviertas el color del mapa en promesa universal de seguro.
Compara pólizas sobre la misma base
El CFPB recomienda investigar riesgo y cotizar la vivienda; tu prima puede diferir de la del dueño. Anota edificio, contenido, franquicias, exclusiones, pago y documentos pendientes. Pregunta si el prestamista acepta la póliza y distingue presupuesto y emisión.
Confirma fecha de efecto antes de confiar en cobertura
FloodSmart describe espera habitual de 30 días y excepciones, incluidas ciertas compras ligadas a hipoteca. No determines una excepción con un artículo general. Facilita fechas reales y confirma regla, pago y efecto con el proveedor. Guarda respuesta con lista de cierre.
Si cambian compra o fechas, revisa efecto. Pregunta por transferencia si interviene póliza existente. La declaración del vendedor no confirma cobertura de tus intereses, pertenencias o periodo de propiedad.
Lee la leyenda antes de interpretar la letra
FloodSmart distingue riesgo cartografiado alto, costero alto, moderado, bajo y no determinado. La letra X puede aparecer con distintos sombreados. Conserva la leyenda y la ubicación del edificio; el nombre de zona por sí solo no determina la prima.
| Etiqueta cartográfica | Cómo interpretarla |
|---|---|
| Zonas A | Riesgo cartografiado alto; verifica la zona concreta y el edificio con prestamista y aseguradora. |
| V / VE | Riesgo costero alto con peligro adicional por oleaje de tormenta. |
| B / X sombreada | Riesgo cartografiado moderado. El sombreado importa; no lo confundas con X sin sombrear. |
| C / X sin sombrear | Menor riesgo cartografiado, con riesgo de inundación residual. |
| D | Riesgo no determinado; no es una declaración de seguridad. |
Ante dos anuncios descritos solo como «zona X», pide panel vigente y leyenda de cada uno antes de considerar equivalente la exposición. Revisa después drenaje, elevación y seguro separado. Una clasificación cartográfica y un contrato de seguro responden a preguntas diferentes.
¿Qué ocurre si suben los gastos de la vivienda?
Mantén la cuota del préstamo y cambia solo impuestos y seguro. Después compara una reparación puntual con la reserva disponible. Todos los importes son ejemplos editables en dólares estadounidenses, no previsiones de mercado.
- Nuevo coste mensual
- $3,395
- Gasto adicional anual
- $1,140
- Ingreso restante antes de otros gastos
- $3,105
- Reparación sin cubrir por la reserva
- $4,000
Fórmula y límites del escenario
Incremento mensual = (impuesto anual × subida % + seguro anual × subida %) ÷ 100 ÷ 12. El coste inicial ya debe incluir esos impuestos y seguro: solo se añade su incremento. Ingreso restante = ingreso neto − nuevo coste mensual; todavía debe cubrir comida, transporte, deuda y otros gastos. Reparación sin cubrir = máximo de cero y reparación − reserva. La reparación es puntual y no se suma al coste mensual. No se modelan cambios de tipo, cuotas HOA, ingresos, escrow ni impuestos sobre la renta.
Contexto: CFPB · Loan Estimate · Comprobar el seguro. Cálculo educativo local en esta página.
Lista de decisión
- Guarda referencia del mapa vigente.
- Cotiza dirección exacta.
- Compara edificio, contenido y franquicias.
- Confirma fecha y excepción de espera aplicable.
Preguntas frecuentes
01¿El seguro de hogar incluye inundación?
Generalmente no. Revisa póliza real y pregunta por seguro separado.
02¿El cierre elimina automáticamente la espera NFIP?
No lo supongas. El proveedor debe confirmar si la operación cumple una excepción y cuándo entra en efecto.
Fuentes primarias y lecturas
Comprueba siempre la fecha, el ámbito y la aplicación local antes de utilizar una fuente en una decisión concreta.
Información educativa independiente. No constituye asesoramiento legal, fiscal, hipotecario ni de inversión. Verifica las normas locales y consulta profesionales autorizados antes de decidir.

Cómo leer mapas de inundación antes de comprar
Usa los mapas FEMA como punto de partida y comprueba edificio, seguro, drenaje e historial local antes del plazo de la oferta.
Leer el dossier
Riesgo climático y seguro de hogar: diligencia por dirección
Combina capas oficiales de riesgo, observaciones, resiliencia del edificio y cotizaciones comparables antes de considerar asequible una vivienda.
Leer el dossier
Historial de siniestros: qué preguntar antes de comprar
Relaciona declaraciones, siniestros, pruebas de reparación y seguro para la dirección antes del cierre.
Leer el dossier